Почему расчёт страховщика почти всегда ниже реального ремонта
Выплата по ОСАГО считается по единой методике с применением справочников средней стоимости запчастей Российского союза автостраховщиков. Эти справочники обновляются с задержкой и не учитывают ни курсовые скачки, ни дефицит конкретных деталей. Дополнительно применяется износ — до 50 % стоимости комплектующих. В результате расчёт по методике отстаёт от реальной цены ремонта на 30–60 %, и это ещё до умышленных занижений.
Шаг 1. Не подписывайте соглашение об урегулировании
Самая дорогая ошибка совершается в первые дни. Страховщик предлагает подписать соглашение о размере выплаты — это законная сделка, которая закрывает спор. Оспорить её потом можно только доказав существенное заблуждение, а это удаётся редко. Если вы не уверены в сумме, соглашение подписывать не нужно: страховая обязана произвести выплату и без него, по своему расчёту.
Шаг 2. Зафиксируйте несогласие письменно
Подайте в страховую заявление с указанием, что размер возмещения вы считаете заниженным, и потребуйте копию акта о страховом случае и калькуляции. Заявление подаётся в двух экземплярах: на вашем ставится отметка о принятии. Без калькуляции спорить не с чем — именно по ней эксперт увидит, какие позиции исключены или занижены.
Шаг 3. Проведите независимую оценку
Оценка делается независимым экспертом с уведомлением страховщика о дате и месте осмотра — телеграммой или заказным письмом с описью. Уведомление обязательно: без него страховая заявит, что не могла участвовать в осмотре, и суд отнесётся к заключению критически.
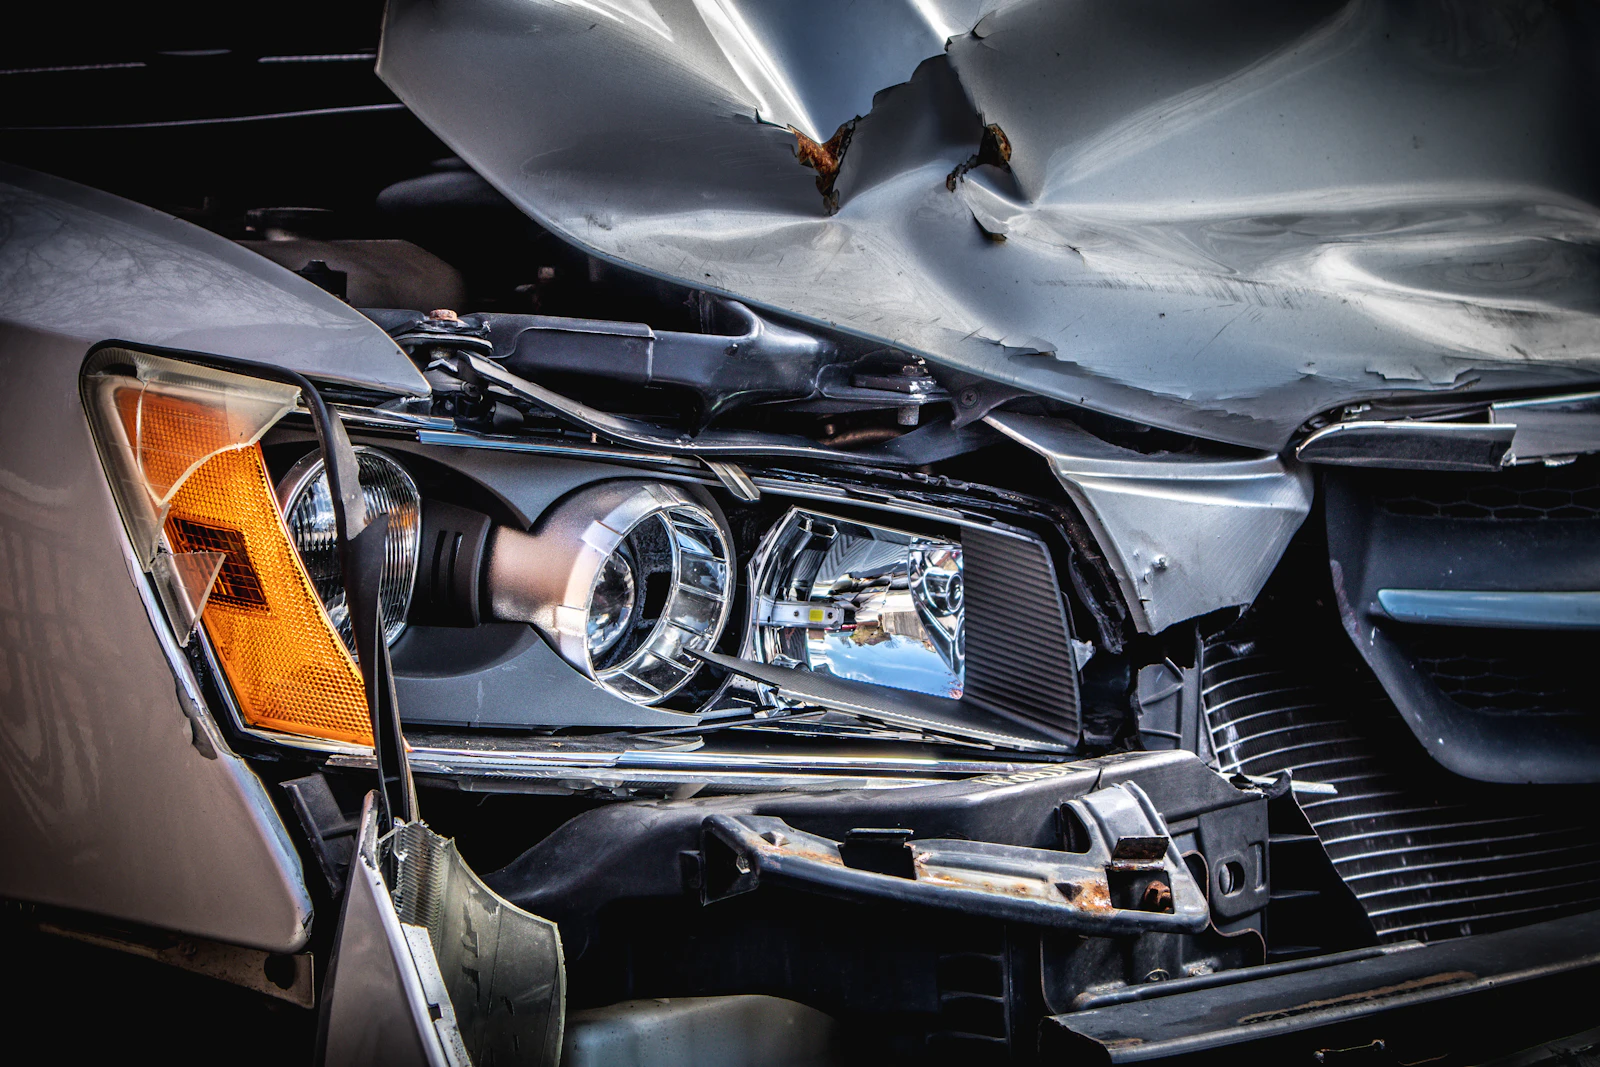
- Фотографируйте повреждения до начала ремонта, включая скрытые
- Сохраняйте все чеки на эвакуатор, хранение и дефектовку
- Не ремонтируйте автомобиль до осмотра экспертом
- Требуйте у сервиса письменную калькуляцию, а не устную оценку
Шаг 4. Претензия и финансовый уполномоченный
Досудебный порядок по ОСАГО обязателен. Сначала подаётся претензия в страховую компанию — на ответ отводится 30 календарных дней. Затем обращение к финансовому уполномоченному, который рассматривает спор бесплатно и обычно назначает собственную экспертизу. Пропустить этот этап нельзя: суд вернёт исковое заявление без рассмотрения.
Шаг 5. Суд
Если решение финансового уполномоченного вас не устроило, остаётся суд. Помимо доплаты в иске заявляются неустойка в размере 1 % за каждый день просрочки, штраф в размере 50 % от присуждённой суммы по закону о защите прав потребителей, расходы на экспертизу и на представителя. На практике итоговая сумма нередко превышает первоначальную доплату вдвое.
Неустойка по ОСАГО считается от суммы недоплаты за каждый день просрочки и ограничена страховой суммой. При долгом споре она превращается в основную часть требования — поэтому страховщики стараются урегулировать дело до суда.
Сроки, о которых важно помнить
- 20 календарных дней — срок на выплату или мотивированный отказ страховщика.
- 30 календарных дней — срок ответа на претензию.
- 15 рабочих дней — срок рассмотрения обращения финансовым уполномоченным.
- 30 дней — срок на обращение в суд после решения финансового уполномоченного.
- 3 года — общий срок исковой давности по страховым спорам.
Когда стоит подключить юриста
Если расхождение между расчётом страховщика и сервиса превышает 30 000 ₽, самостоятельное ведение спора почти всегда обходится дороже: ошибки в уведомлении об осмотре, пропуск досудебного порядка и неверный расчёт неустойки обесценивают даже сильную позицию. Разбор документов в коллегии бесплатен — юрист сразу скажет, стоит ли спорить и на какую сумму рассчитывать.